Bimtek Bendahara Konawe, KP2KP Unaaha Ingkatkan Keabsahan Siklus Transaksi Perpajakan Pemerintah
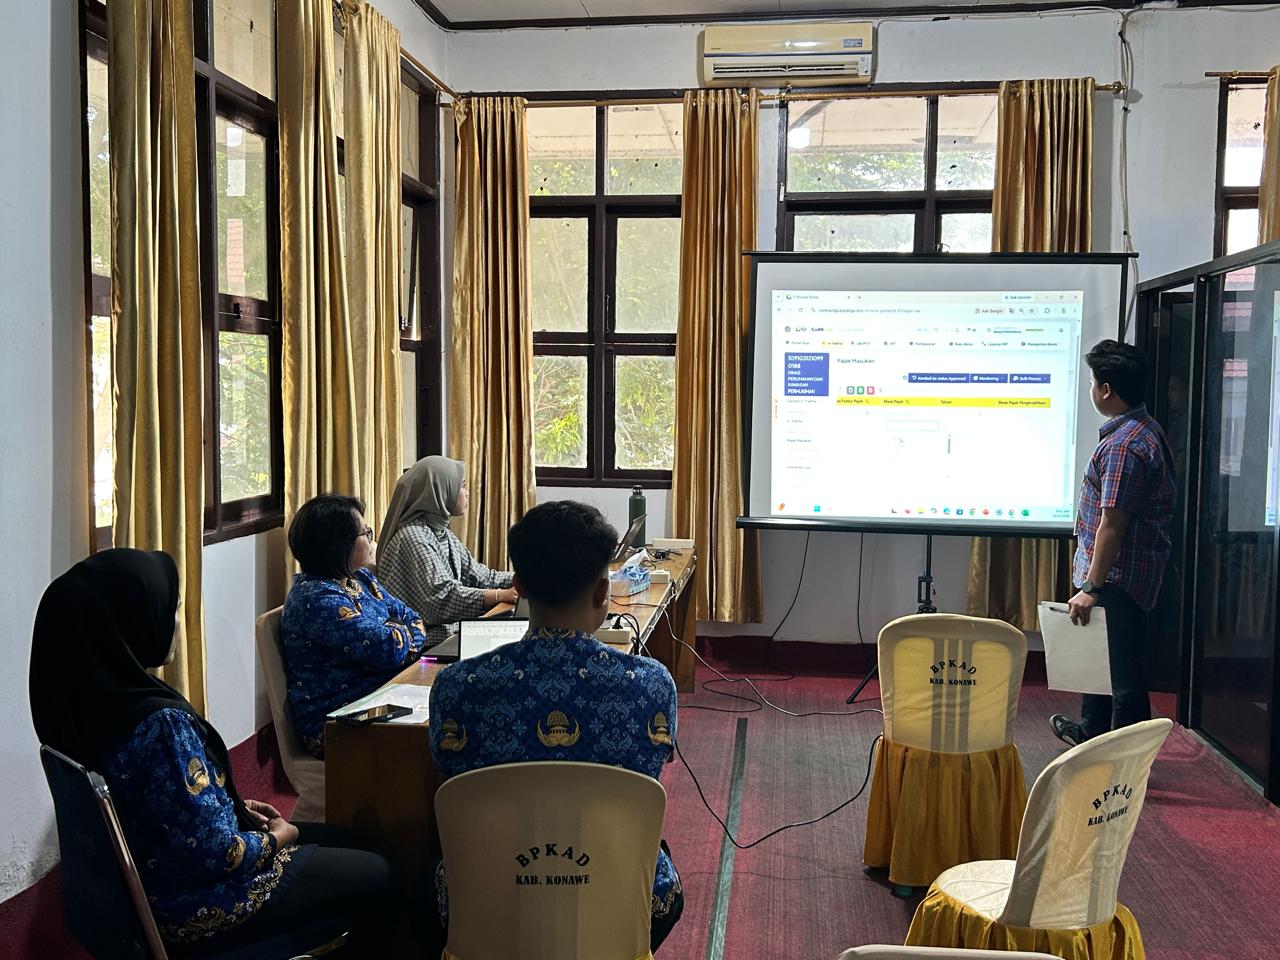
ONEANEWS.com – Verifikasi Status Pengusaha Kena Pajak (PKP) rekanan sebelum memproses transaksi pemerintah yang dilaksanakan oleh bendahara menjadi salah satu persoalan yang mengemuka pada Bimbingan Teknis dan Kepatuhan Kewajiban Perpajakan Instansi Pemerintah Daerah Kabupaten Konawe. Agenda ini berlangsung di Ruang Rapat BKAD Konawe (Kamis, 01/10).
Kegiatan yang diikuti empat peserta dari lingkungan Pemerintah Kabupaten Konawe tersebut membahas sejumlah kewajiban perpajakan instansi pemerintah. Salah satu peserta aktif, dari Dinas Perumahan dan Kawasan Permukiman, turut mengangkat persoalan transaksi dengan rekanan yang ternyata berstatus PKP, tetapi kepada dinas menyatakan dirinya bukan PKP.
Informasi tersebut membuat dinas tidak mengetahui status PKP rekanan dan tidak memperoleh Faktur Pajak atas transaksi tersebut. Dalam penelusuran KP2KP Unaaha, tidak ditemukan Faktur Pajak maupun pelaporan SPT Masa PPN yang mencerminkan transaksi tersebut.
Sementara itu, penyerahan Barang Kena Pajak (BKP) dan/atau Jasa Kena Pajak (JKP) oleh PKP rekanan, instansi pemerintah ditunjuk sebagai pemungut PPN. PKP rekanan wajib membuat Faktur Pajak, sedangkan instansi pemerintah menjalankan kewajiban pemungutan, penyetoran, dan pelaporan PPN sesuai ketentuan.
Dengan demikian, alur administrasinya tidak berhenti pada status PKP. Status tersebut menentukan perlunya Faktur Pajak, yang kemudian menjadi bagian dari dokumen untuk menjalankan pemungutan PPN, penyetoran atau bukti pembayaran pajak, hingga pelaporan SPT Masa. DJP juga menempatkan e-Faktur sebagai dokumen elektronik pendukung SPT Masa PPN dalam proses bisnis Coretax DJP.
Pelaksana KP2KP Unaaha, Fakhrul Razi, mengatakan verifikasi status PKP perlu dilakukan sebelum bendahara memproses transaksi.
“Status PKP rekanan perlu dipastikan, bukan hanya berdasarkan keterangan dari rekanan. Setelah statusnya diketahui, bendahara dapat memastikan Faktur Pajak, pemungutan, penyetoran, dan pelaporan SPT Masa berjalan sesuai ketentuan,” ujar Fakhrul.
Dalam Coretax DJP, data Faktur Pajak menjadi bagian dari jejak digital administrasi perpajakan. DJP menjelaskan bahwa Faktur Pajak tersedia secara elektronik dan data Faktur Pajak dapat terposting pada SPT Masa PPN. Karena itu, ketika sebuah transaksi dengan PKP rekanan tidak disertai Faktur Pajak, kondisi tersebut perlu ditelusuri, bukan langsung dianggap sebagai transaksi tanpa kewajiban PPN.
Ketiadaan bukti pembayaran pajak juga berkaitan dengan tanggung renteng. Berdasarkan PP 44 Tahun 2022, tanggung renteng berlaku apabila pajak yang terutang tidak dapat ditagih kepada penjual atau pemberi jasa dan pembeli atau penerima jasa tidak dapat menunjukkan bukti telah melakukan pembayaran pajak kepada penjual atau pemberi jasa. Kedua kondisi tersebut menjadi persyaratan kumulatif penerapan tanggung renteng.
Perwakilan Dinas Perumahan dan Kawasan Permukiman mengatakan pembahasan tersebut menjadi pengingat untuk memperkuat pemeriksaan dokumen perpajakan dalam transaksi.
“Kami mendapat pemahaman bahwa pemeriksaan transaksi tidak cukup hanya melihat dokumen pengadaan. Status PKP rekanan, Faktur Pajak, dan bukti pemenuhan kewajiban PPN juga perlu dipastikan sejak awal,” ujar perwakilan Dinas Perumahan dan Kawasan Permukiman.
Tiga hal yang perlu dicek bendahara
Pertama, verifikasi status PKP rekanan. Jangan menjadikan pernyataan rekanan sebagai satu-satunya dasar.
Kedua, cocokkan transaksi dengan Faktur Pajak. Pastikan identitas rekanan dan transaksi sesuai dengan dokumen yang digunakan dalam pembayaran.
Ketiga, telusuri sampai SPT Masa. Setelah pemungutan dan penyetoran, pastikan kewajiban pelaporan telah dipenuhi. Coretax DJP mengintegrasikan proses administrasi perpajakan mulai dari pembayaran hingga pelaporan SPT dan memanfaatkan data yang tersedia dalam sistem.
Melalui pembahasan kasus tersebut, KP2KP Unaaha mengingatkan bahwa Faktur Pajak bukan sekadar kelengkapan administrasi, melainkan bagian dari jejak transaksi perpajakan. Bagi bendahara pemerintah, memastikan rantai transaksi diawali dengan verifikasi keabsahan status PKP, kesesuaian Faktur Pajak, pemungutan dan penyetoran, pengarsipan bukti pembayaran, hingga pelaporan SPT Masa sejak awal dapat membantu mencegah terputusnya administrasi perpajakan suatu transaksi. (Rls)